
供应商的环境指标可能看起来稳定,但突然更换实际控制人、出现复杂关联交易或董事会监督失灵,都可能改变履约与合规风险。治理数据的价值,在于解释企业如何作出决定、谁对结果负责。
董事会结构是起点
董事独立性、专门委员会、风险议题的讨论频率和激励安排,都影响监督质量。但“独立董事占比”不能孤立解读;还需结合任期、利益冲突披露与实际决策记录。对于跨国集团,地方子公司董事会与集团总部的权责安排也值得关注。形式上有制度,并不等于制度能够约束风险。
追踪控制与关联关系
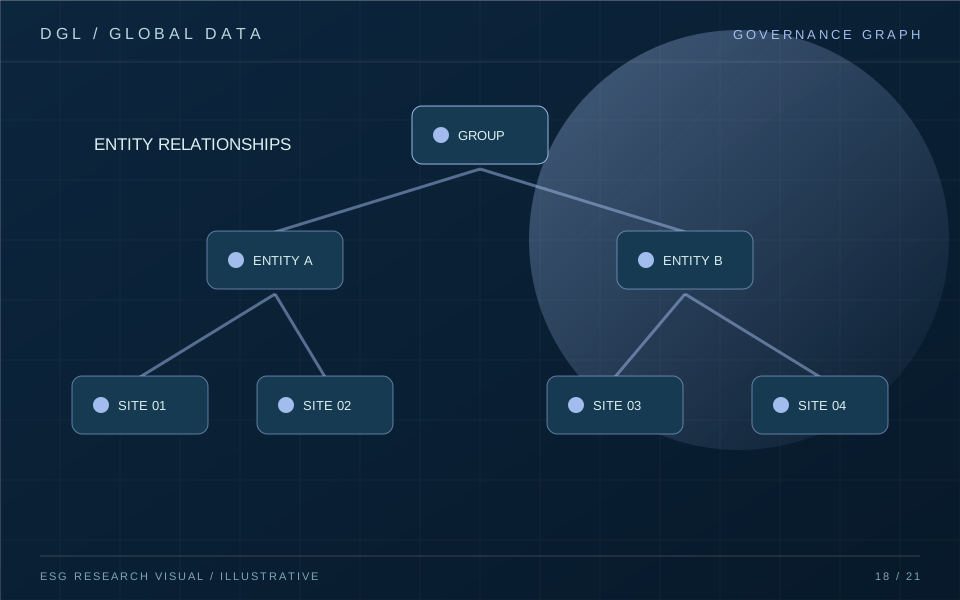
股权链、最终受益所有权、交叉持股和关联交易,有助于识别潜在利益冲突。LEI 关系数据能提供会计合并线索,但不覆盖全部实益控制信息。研究系统应整合公司登记、交易所披露与企业公告,并标注关系生效日期。不能因为两个公司共用地址或董事,就未经核实地断言存在控制关系。
治理风险会传导到供应链
采购方需要知道关键供应商是否存在重大合规处罚、审计意见异常或控制权争议。这些事件可能影响供货连续性、信息可靠性和追责路径。风险分级要考虑事件是否已结案、是否影响目标业务、供应商采取了哪些治理改进。与环境和社会数据一样,治理事件也应保留原始证据与企业回应。
透明度比单一治理分更重要
一张治理总分很难解释复杂集团结构。更实用的是关系图、关键变更时间线、董事会与审计信息、关联交易说明及来源链接。企业与采购方都应能够对错误关系提出更正。治理分析的目标,是让风险形成机制可见,帮助采购与尽调团队提出正确问题。
研究实践:把方法落实到记录
治理分析还要区别形式关系和实际权力。某董事持股很少,但可能通过协议安排影响采购决策;相反,财务投资人持股较高也未必参与运营。关系图中的每一条边应标明证据与置信度,对不完整的跨国登记信息保持开放状态。供应商尽调需要看结构变化趋势,而非只截取某一天的静态图。
进一步观察
在供应商尽调中,治理信息可以与环境、社会事件交叉验证。若企业连续发生安全事故,同时董事会风险委员会长期没有相关议题记录,监督有效性就值得追问;若有透明的调查、问责和整改,也应纳入判断。把治理视为事件背景,比孤立统计独立董事数量更有解释力。
跨国集团的控制链可能跨越多种法律形式。部分关系可从公开登记与 LEI 数据确认,部分只能从公告或审计报告推断。数据平台应区分已核实与推断边,允许用户打开证据。重大关联交易或控制权变化发生后,供应商风险模型要更新,但不能仅凭结构复杂就认定企业存在违规。审慎的结论应同时写明已知事实与尚待核实之处。
实践中的判断边界
治理指标也存在地区差异。董事会结构、监事制度、员工参与和受益所有权披露在各司法辖区并不相同。跨国比较不宜简单用一种制度模板给所有企业打分,而应判断机制是否实现监督、问责与透明的目标。原始披露与制度背景应同时呈现。
研究建议
尽调团队可按季度检查控制权变动、关键董事调整和重大关联交易。发现变化后,不是立即给出负面标签,而是更新关系图、核查披露与审计资料,并判断是否改变供应商的履约和信息可信度。治理分析需要持续维护。
对研究者而言,最有价值的往往是解释控制关系发生了什么变化、由谁确认,以及变化是否影响原有披露,而不是孤立给出一个治理排名。
本文为基于公开资料的方法研究,不构成投资、法律或具体企业评级意见。引用标准与监管动态请以原发布机构的最新文本为准。