GLOBAL SUSTAINABLE INVESTMENT INTELLIGENCE

用 AI 洞察全球企业可持续价值。

连接企业财务、碳排放、供应链与 ESG 数据,研究长期经营质量、绿色产业趋势和可持续发展的真实价值。

06 核心研究方向21 深度原创分析2026 前沿趋势观察
全球可持续投资数据网络、ESG评分与资本流动可视化
01 / 06 SCROLL TO EXPLORE
WHAT WE STUDY

从数据到长期价值

六个相互关联的研究维度,建立企业可持续投资的完整观察框架。

01长期企业价值图标

长期企业价值

用ROIC、自由现金流和资本成本检验可持续经营质量。

02ESG智能评级图标

ESG智能评级

按行业重要性解释环境、社会与治理指标。

03AI财务与气候情景图标

AI财务与气候情景

将政策、碳价和资本开支接入多情景估值。

04绿色产业投资图标

绿色产业投资

追踪电力、储能与基础设施的单位经济性。

05全球供应链风险图标

全球供应链风险

连接关键矿产、采购网络与经营韧性。

06治理与社会责任图标

治理与社会责任

识别治理事件和劳工问题的财务传导。

FRONTIER RESEARCH

前沿投资研究

重要的可持续投资问题,要回到企业现金流和资本回报中寻找答案。

ESG评分高的企业一定更值得长期持有吗?从盈利能力、资本成本到估值的三道检验主题插画
前沿研究

ESG评分高的企业一定更值得长期持有吗?从盈利能力、资本成本到估值的三道检验

一家企业可以拥有优秀的ESG评分,却未必是一笔价格合适的投资。长期持有之前,研究者需要把经营质量、风险对现金流的影响和股票定价分别检验。 ESG评分是对环境、社会和治理风险管理的观察,不是利润表的替身。比较企业时,先看投入资本回报率ROIC是否持续高于资本成本,再看营业利润率和自由现金流是否稳定。若某家公司披露详尽、治理文件齐全,但经营现金流长期无法覆盖维护性资本支出,高分也难以自动转化为股东价值。反过来,处在高排放行业的企业即使绝对排放较高,若能以较低成本改造产线并维持价格能力,其长期现金流可能更有韧性。 治理问题、事故或转型政策通常不会以一个抽象的“ESG折价”出现,而会通过罚款、停产、保险费、融资利差及客户流失进入模型。分析时可把这些渠道拆成发生概率、影响金额和持续时间,分别映射到收入、费用、资本开支与折现率。尤其要避免同一风险既压低现金流又提高折现率,造成重复计量。同行之间还应统一财年、币种和排放边界,否则评分差异可能只是数据口径差异。

阅读全文
一吨碳排放究竟值多少钱?碳价如何改变钢铁、水泥和化工企业的长期估值主题插画
前沿研究

一吨碳排放究竟值多少钱?碳价如何改变钢铁、水泥和化工企业的长期估值

碳价进入估值模型时,真正重要的不是一个市场报价,而是企业暴露的排放量、免费配额、技术改造与成本转嫁能力。 钢铁、水泥、化工的生产工艺和能源结构不同,吨产品排放强度不能互相套用。研究应先核对Scope 1直接排放、Scope 2购电排放与报告边界,再扣除适用的免费配额或税收安排。碳市场通过配额交易形成价格,碳税则由政策直接规定税率;二者对企业的预期稳定性和会计处理也可能不同。用“总排放乘当前碳价”估成本,容易高估近期负担或忽视未来配额收紧。 可建立低、中、高三组碳价情景,逐年计算应付排放成本,再加入设备升级、燃料替代、电气化或碳捕集的资本支出。改造可能降低未来排放,却会先增加折旧和资金占用。若行业供给紧张、客户接受低碳材料溢价,部分成本可转嫁;竞争激烈时利润率则更敏感。一个实用的敏感性分析是每提高单位碳价,测算EBIT、自由现金流和净债务指标的变化。

阅读全文
光伏、储能和绿色基础设施值得长期投资吗?真正决定回报的不是装机规模主题插画
前沿研究

光伏、储能和绿色基础设施值得长期投资吗?真正决定回报的不是装机规模

装机增长代表建设速度,资本回报却取决于利用率、电价、折旧、融资与竞争格局。不同绿色资产需要不同的现金流模型。 光伏电站收入取决于实际发电量与成交电价,而非铭牌容量。容量因子、弃电、设备效率衰减和运维费用都会改变每兆瓦的现金产出。LCOE可帮助比较发电成本,但它未必包含项目融资结构和市场价格波动。制造环节还要看产能利用率、库存和技术迭代,产业需求增长并不保证每家设备商盈利。 电池储能可以获得峰谷价差收入,也可能参与辅助服务或容量市场。不同市场规则下,同一电站的收入堆叠方式差别很大。建模应设置充放电效率、循环次数、电池衰减与更换时间,并测算价差收窄时的偿债覆盖。若把一次异常高价当作长期均值,会明显高估项目净现值。 电网、充电设施和分布式能源的回款周期、监管收益与合同责任各异。项目融资成本上升会压缩长期资产的股权回报,尤其在前期资本支出集中、现金流后置时。比较项目时,应把税收优惠、补贴退坡和政策变化单列,不把它们默认延续到终值。

阅读全文
DATA / METHOD / CONTEXT

把复杂信号,
放进同一张研究图谱。

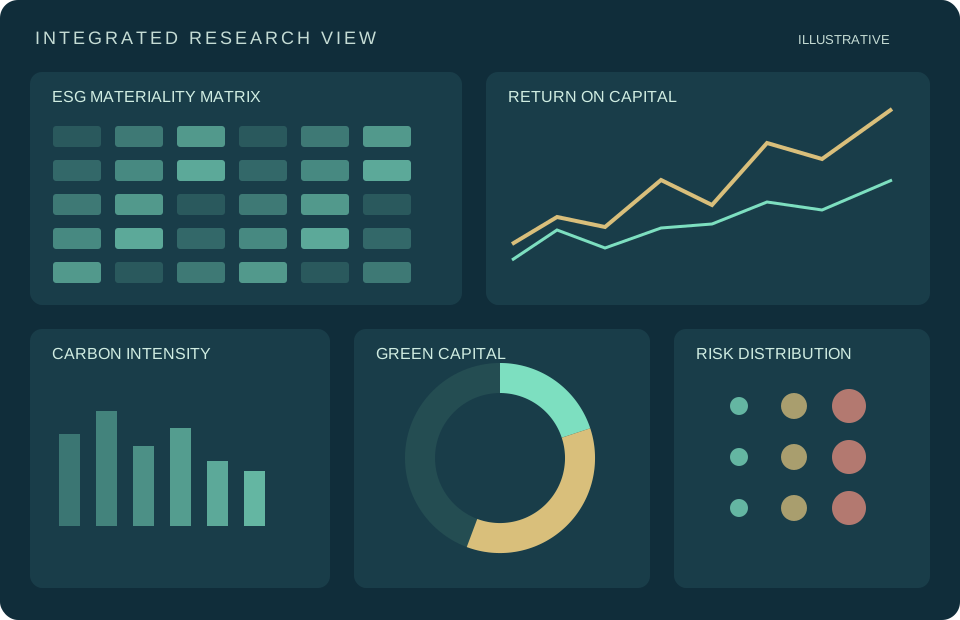
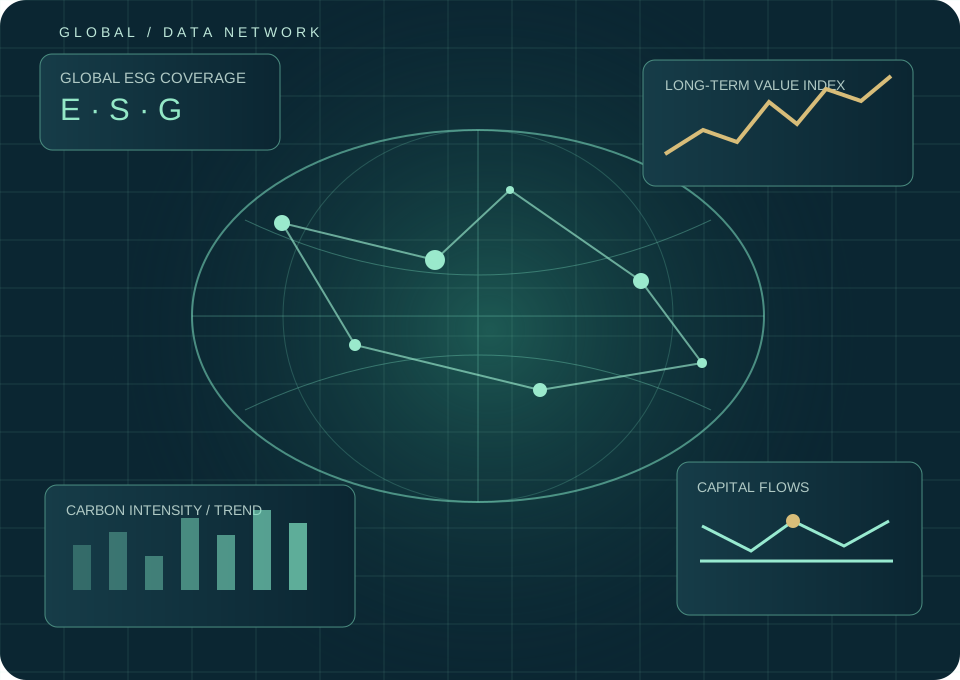
示意图呈现ESG维度、盈利能力、碳强度及绿色资本流向的联动方式。图中数值仅用于解释研究方法,不代表真实企业或可交易信号。

● 财务质量● 环境风险● 产业机会
示意性ESG评分矩阵、盈利趋势与碳强度图表
THE LEGENDARY INTERNATIONAL PERSPECTIVE

传奇国际官网专题

三个角度说明数据架构、AI阅读与实际研究工作流。

传奇国际官网观察:如何把财务、碳排放与ESG数据整合成企业长期价值研究体系主题插画
官网专题

传奇国际官网观察:如何把财务、碳排放与ESG数据整合成企业长期价值研究体系

财务报表和可持续披露分别描述企业的不同侧面。把它们连成研究体系,关键在主体、时间、边界和可追溯性。 同一集团可能有多个上市主体、子公司和报告口径。建立研究底表时应保留股票代码、ISIN、LEI、母子公司关系及更名历史,再将财报、排放和事件数据挂到正确实体。若母公司财务数据对应合并范围,而排放只覆盖部分工厂,直接计算排放强度会产生误导。 收入、资产、资本开支、ROIC与自由现金流描述经营结果;排放强度、用能结构、员工安全及董事会治理则帮助解释未来现金流的不确定性。按行业设计指标矩阵:公用事业关注发电结构和电网资本支出,银行关注融资排放与信用风险,制造业关注供应链和设备更新。先明确经济机制,再选择指标,避免因为数据容易取得就把它列为重要变量。

阅读全文
传奇国际大模型技术观察:AI如何同时阅读财报、ESG报告和全球行业数据主题插画
官网专题

传奇国际大模型技术观察:AI如何同时阅读财报、ESG报告和全球行业数据

大模型能加快阅读,却不能替研究者确认口径。可用的金融AI流程必须保留文档出处、数字校验和人工复核。 年报中的现金流量表、附注和管理层讨论不能用相同抽取规则处理。系统先识别报表期间、单位、币种和审计状态,再把表格单元格与上下文绑定。可持续报告中的Scope 3数据尤其需要保留类别和估算说明,否则一句“排放下降”可能只是边界调整。多语言文档还需统一企业名称和专业术语。 检索增强生成先从企业披露、监管文件和行业资料中找到段落,再让模型在限定证据内回答。每个回答应给出页码、文件日期和原文片段,无法定位时明确说未知。知识图谱连接企业、子公司、供应商和事件,可以减少同名实体混淆,但图谱边也应有来源与生效时间。 模型抽取的利润和现金流应与原表合计、同比变化及单位转换交叉检验。若出现重述,应保留旧值、新值和变更理由。AI生成的估值结论最好拆为输入参数、公式与解释文字,计算由确定性程序完成。这样既可追踪错在检索、抽取还是推理,也避免模型把不同财年的数据拼成同一年。

阅读全文
传奇国际可持续投资研究指南:注册、下载、数据分析与企业价值评估流程主题插画
官网专题

传奇国际可持续投资研究指南:注册、下载、数据分析与企业价值评估流程

研究流程的价值在于每一步都可复查:选谁、用什么数据、如何比较、何时更新。 按行业、地区、上市主体与流动性确定企业集合,并记录排除规则。跨市场公司要统一主体ID,避免一家公司被重复计数。观察名单可附上商业模式、竞争对手和可能影响估值的ESG议题。研究账户应区分阅读、编辑和批准权限,留下假设修改记录。 财务指标选择ROIC、经营现金流、资本支出和杠杆;ESG指标按行业重要性选择排放强度、职业安全或治理结构。下载CSV适合批量检查,Excel适合手工审阅,API适合定期更新。无论形式如何,必须同时保存字段定义、单位、财年及版本。 先与相近商业模式公司比较,再建立企业自身时间序列。风险分析应写出影响路径,例如供应链中断如何拖累销量,碳成本如何改变毛利率。估值可用分情景自由现金流模型,并对资本成本与终值作敏感性测试。投资报告需区分事实、假设和结论,不让图表替代解释。

阅读全文
LATEST PERSPECTIVES

传奇国际动态

查看全部动态 ↗
2026年全球可持续披露走向实施:ISSB框架如何影响企业价值研究主题插画
行业动态

2026年全球可持续披露走向实施:ISSB框架如何影响企业价值研究

IFRS基金会在2026年指出,多地已开始实施或准备采用ISSB标准。投资者需要把披露框架转换成可比、可估值的企业数据。 IFRS基金会2026年2月发布辖区准备度评估工具时称,近40个辖区已采取采用或使用ISSB标准的步骤,其中19个辖区的要求已经生效。基金会8月通讯称使用或拟使用标准的辖区超过40个。两项数字对应不同时间与统计口径,不意味着所有企业采用完全相同的规则。 IFRS S1要求披露可能影响现金流、融资可得性或资本成本的可持续相关风险与机会;IFRS S2聚焦气候信息。研究者可据此建立治理、战略、风险管理、指标与目标的证据链。但国家实施范围、过渡安排及行业细则存在差异,跨市场比较仍需逐项核对。

阅读全文 ↗
绿色债券市场从发行量走向质量:资金用途、认证与融资成本如何核验主题插画
行业动态

绿色债券市场从发行量走向质量:资金用途、认证与融资成本如何核验

绿色债券规模增长后,研究重点转向资金是否用于合格项目、项目是否产生可核验环境效益,以及债券定价是否合理。 Climate Bonds Initiative在2026年3月发布的2025年报告记录,至2025年底累计GSS+债务发行额约8.1万亿美元,其中约6.8万亿美元符合其方法学的对齐标准;2025年对齐发行额约1万亿美元。这些是该机构的特定统计口径,不等于所有债券都有同等环境质量。 ICMA绿色债券原则强调资金用途、项目评估与遴选、募集资金管理、信息报告四项核心组成。投资者要核查项目清单、资金分配周期、未分配资金管理及外部审查。对于“绿色使能”项目,还需评估其与实际减排活动的关系,不能只凭名称判断。

阅读全文 ↗
2026年清洁能源投资约2.2万亿美元:光伏、储能与电网资本流向的不同逻辑主题插画
行业动态

2026年清洁能源投资约2.2万亿美元:光伏、储能与电网资本流向的不同逻辑

IEA预计2026年全球能源投资约3.4万亿美元,其中清洁能源约2.2万亿美元。总量增长背后,资产收益与地区融资条件并不相同。 IEA《World Energy Investment 2026》估计全球能源投资为3.4万亿美元,清洁能源约2.2万亿美元,包含可再生能源、核能、电网、储能、低排放燃料、能效及电气化等。它是当年投资估计,并非最终审计结果,也不能直接推导某一细分产业的股票收益。 电力需求增长和能源安全推高系统灵活性的价值。IEA区域分析指出美国电池储能投资扩张,而光伏支出受到政策和关税条件影响。储能收入依赖电价波动与市场规则,电网则常依赖监管回报;两者的资本回收机制完全不同。

阅读全文 ↗
GOOD QUESTIONS

常见问题

让数据、模型与服务边界保持清楚。

传奇国际官网主要研究哪些可持续投资数据?

我们聚焦企业财务、碳排放、能源转型、供应链、社会责任和治理披露,并将其与长期经营现金流和资本回报联系起来。

ESG评级与企业财务估值有什么区别?

ESG评级侧重风险与管理表现;估值则根据未来现金流、资本成本和价格假设判断企业价值。两者可相互补充,但不能直接等同。

ESG评分高是否代表长期投资收益一定更好?

不一定。市场价格可能已经反映企业质量,也可能高估增长。还需检验ROIC、自由现金流、风险变化和买入估值。

传奇国际大模型可以辅助哪些研究任务?

网站介绍文档解析、证据检索、指标抽取、情景扫描与风险事件识别等研究方法。具体产品功能以正式服务说明为准。

企业如何准备ESG与财务数据?

应统一主体、财年、币种和组织边界,保留原始来源、版本、Scope 1至3定义及重要调整说明。

注册和下载栏目提供什么?

这两个栏目提供研究账户设计、数据字段、历史版本与获取方式的技术指南;并不表示本站已开放账户或文件下载服务。

绿色债券与普通企业债券有什么区别?

绿色债券通常对募集资金用途、项目筛选、资金管理与报告有专门要求;信用风险仍取决于发行人、条款和偿债能力。

“传奇国际交易所”是否提供证券交易服务?

本站定位为可持续投资研究与方法展示,不提供证券交易撮合、开户或投资收益承诺。

在线询盘

请留下您的联系方式,我们会尽快与您联系。

扫码联系我们