GLOBAL ESG INTELLIGENCE / 2026 RESEARCH

戴高乐国际 ·
连接全球ESG数据
与AI智能洞察

聚焦全球企业碳排放、能源、社会责任与治理数据,通过 AI 分析、指标比较和风险识别,探索国际 ESG 数据研究的新方式。

ENVIRONMENTSOCIALGOVERNANCE
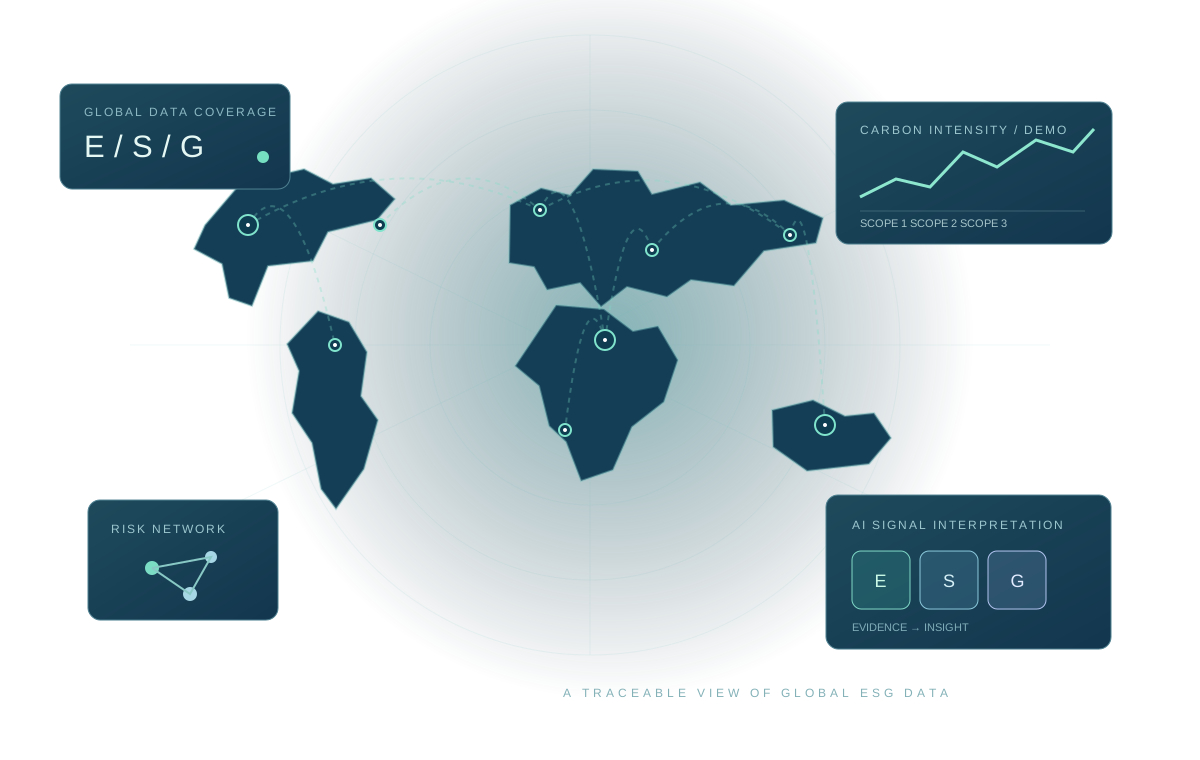
全球地图、企业ESG数据节点和环境社会治理指标组成的原创可视化插画
GLOBAL DATA / ILLUSTRATIVE VIEW
研究视角GLOBAL DATAAI ANALYSISTRACEABLE EVIDENCERISK CONTEXT
01 / RESEARCH DIMENSIONS

从 E、S、G 三个维度
阅读企业的真实处境

指标只有放回数据来源、企业边界与行业场景,才有解释价值。

碳排放与能源图标

碳排放与能源

识别 Scope 1、2、3 边界,观察能源结构与强度变化。

环境与气候图标

环境与气候

将水资源、资源利用和气候风险放进同一研究视野。

ESG 智能评级图标

ESG 智能评级

拆解行业权重、指标覆盖与分数变化的原因。

供应链风险图标

供应链风险

追踪采购网络中的排放、事故与主体关系。

社会责任监测图标

社会责任监测

结合劳工、职业安全与人权尽调证据。

公司治理分析图标

公司治理分析

梳理董事会、控制关系与披露透明度。

02 / FRONTIER INSIGHTS

全球数据研究专题

从标准差异、风险证据到评分模型,观察 ESG 数据最难回答的问题。

全球企业ESG数据为什么难以直接比较:AI如何打通不同国家的披露标准主题数据插画
全球数据研究 ·

全球企业ESG数据为什么难以直接比较:AI如何打通不同国家的披露标准

一家跨国制造企业在欧洲披露了工厂用电,在亚洲披露的是集团能源总量,另一家公司则只给出排放强度。把三组数字直接排成榜单,表面上很整齐,实际比较的可能是完全不同的对象。全球 ESG 数据研究的第一道工序,因而不是画图,而是说明每一个数字从哪里来、覆盖哪些实体、采用什么定义。 IFRS S1 与 S2 以影响企业前景的可持续风险和气候信息为核心,GRI 更关注组织对经济、环境与人的影响,欧洲 ESRS 则采用双重重要性视角。相同的“排放”标签可能服务于不同披露目的。数据库不能只建一个通用字段;需要保存原始标准、条款、指标定义和公司自己的解释,再建立可回退的映射层。一个跨国比较页面应同时显示统一值与原披露值,让研究者知道哪些数字经过了转换。 最容易发生的错误往往不是吨与千克的换算,而是组织边界。企业可能使用运营控制、财务控制或股权比例口径,年度也可能是自然年……

阅读全文
一家企业的ESG风险可能先出现在新闻里:AI如何识别隐藏的环境与治理问题主题数据插画
全球数据研究 ·

一家企业的ESG风险可能先出现在新闻里:AI如何识别隐藏的环境与治理问题

年度可持续发展报告通常讲述已经结束的报告期。新发生的环境处罚、工厂事故或董事会争议,可能先出现在监管公告与当地新闻中。风险监测的价值不在于把负面词语越抓越多,而在于把事件、企业和证据准确连起来。 一条关于“工厂排放超标”的报道,需要回答发生地点、监管主体、处罚是否正式生效、涉事设施归谁运营、是否已整改。单纯情绪模型可能把一篇批评行业政策的文章也标成企业负面事件。事件抽取应拆分行为、时间、地点、金额、处罚阶段与证据类型,再按照环境、社会和治理的具体风险类别处理。没有具体事件事实的报道,只能作为线索。 跨语言新闻中的企业简称、旧名和翻译名经常不同。子公司发生事故,也不必然意味着上市母公司直接运营该设施。系统要利用注册地、行业、地址、LEI、股权和合并报表范围建立候选关系,并保留匹配置信度。对同名公司尤其要设置人工复核门槛。错误归属会比漏报更伤害研究可信度……

阅读全文
同一家上市公司为什么会得到不同ESG评分:评级模型背后的数据与权重之争主题数据插画
全球数据研究 ·

同一家上市公司为什么会得到不同ESG评分:评级模型背后的数据与权重之争

同一家上市公司在两个 ESG 评级体系中的位置可能相差很远。差异未必说明哪家机构计算错误;模型的评价目的、数据覆盖与重要性权重可能从一开始就不同。读懂评分,需要先拆开它的制作过程。 有的模型评估企业面临的财务性可持续风险,有的模型重视企业对社会和环境造成的影响,还有的主要衡量信息披露成熟度。三者使用同一个 ESG 名称,却不应被当作相同标尺。研究者首先要确认评分对象、行业分类、同行基准与数据截止日;否则把不同体系的总分摆在一起,只会制造似是而非的精确感。 仅依靠企业自报,能够得到完整的政策与目标,却可能漏掉近期处罚;加入新闻和监管数据,又会受到媒体覆盖率与语言差异影响。披露多的企业也更容易暴露问题。评分模型应分别记录“披露质量”和“实际表现”,并对缺失信息保留独立状态。把未披露一律打零分,可能惩罚监管要求较弱市场的公司;直接填行业平均值,又会掩盖企业……

阅读全文
03 / ANALYTICAL THINKING

让每个结论
都能回到证据

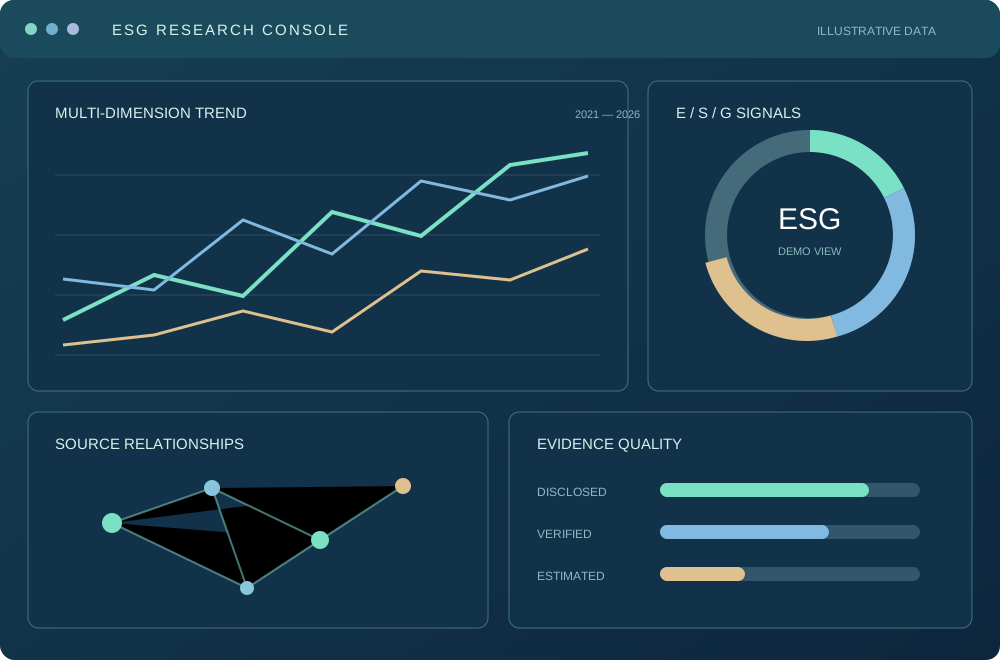
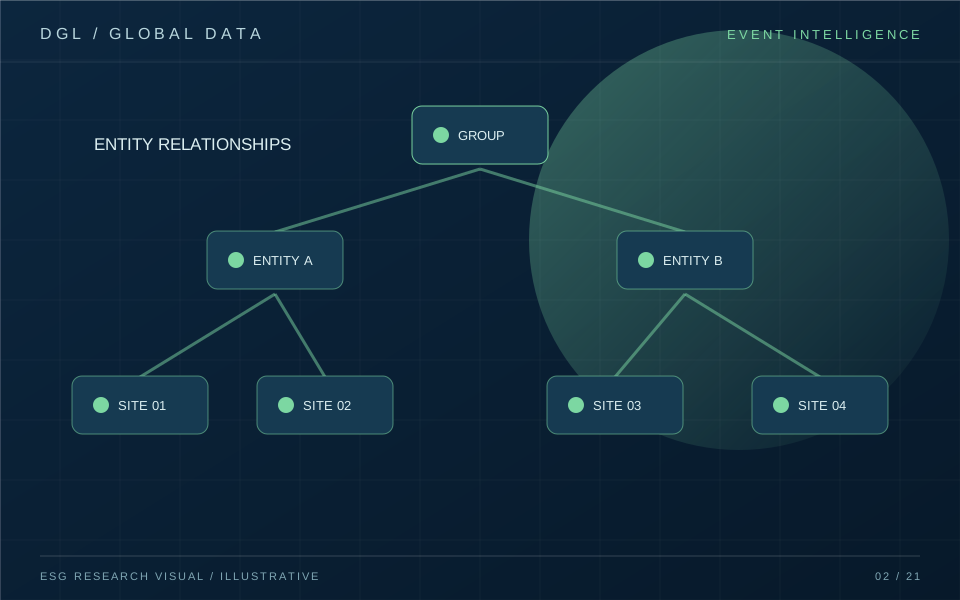
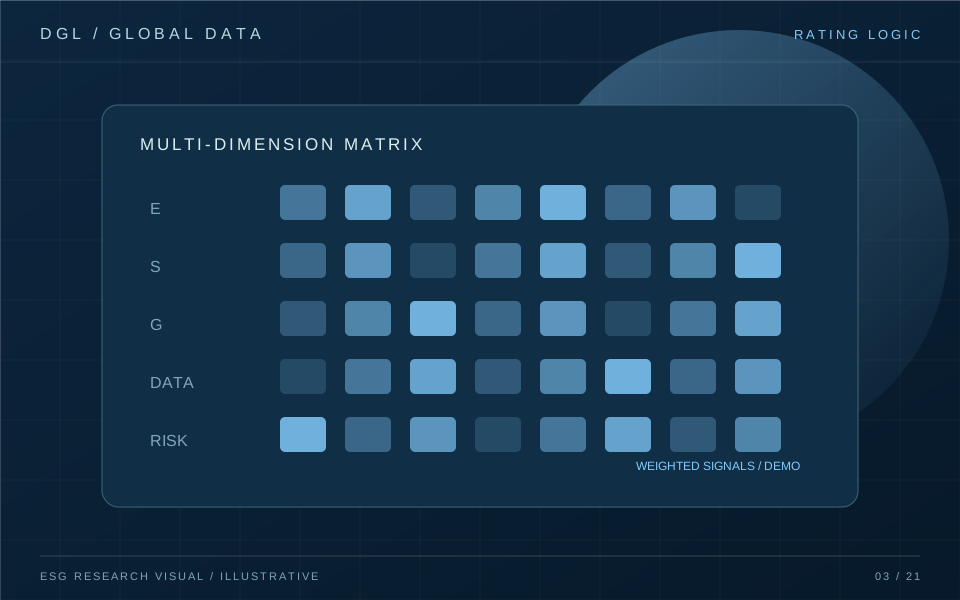
一套可信的分析流程,需要同时解释来源、范围、方法和不确定性。图示展示环境、社会与治理数据如何进入统一研究视图。

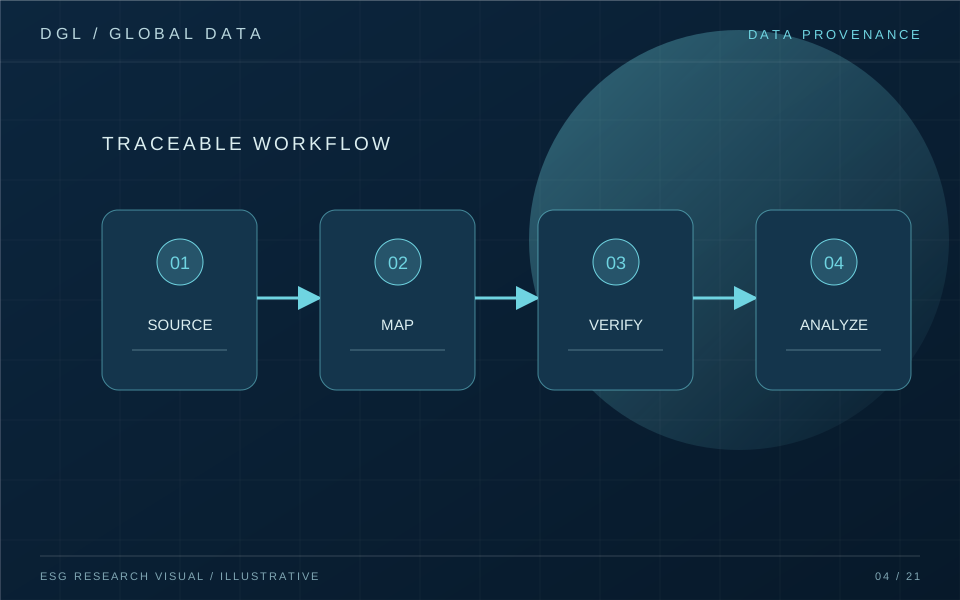
01 采集原始资料02 统一指标口径03 复核风险信号
阅读数据体系专题 ↗
ESG分析看板示意,包括指标矩阵、趋势曲线和风险节点
演示数据 / 非真实企业评级
04 / PLATFORM PERSPECTIVES

戴高乐国际官网专题

平台架构、AI 知识库与企业数据流程,构成完整的研究链条。

戴高乐国际官网观察:全球企业ESG数据平台应该怎样建立可追溯的数据体系主题数据插画
戴高乐国际官网专题 ·

戴高乐国际官网观察:全球企业ESG数据平台应该怎样建立可追溯的数据体系

一条 ESG 数值从企业报告走到研究看板,至少经历采集、识别、校验、映射和呈现。若只保留最终数值,后续看到差异的人就无法判断原因。戴高乐国际官网的这一专题讨论一个核心设计原则:每个结论都应该能回到其原始出处。 企业年报、可持续发展报告、交易所公告和监管披露构成基础来源。平台收集时应记录发布机构、原始网址、发布日期、报告年度、文件哈希和抓取时间。报告被企业更正后,旧版本不应消失;需要在版本链中标注更正原因和受影响指标。第三方估算也能纳入数据库,但必须与企业原……

阅读全文
戴高乐国际大模型技术观察:如何把数千份ESG报告变成可以检索与分析的知识库主题数据插画
戴高乐国际官网专题 ·

戴高乐国际大模型技术观察:如何把数千份ESG报告变成可以检索与分析的知识库

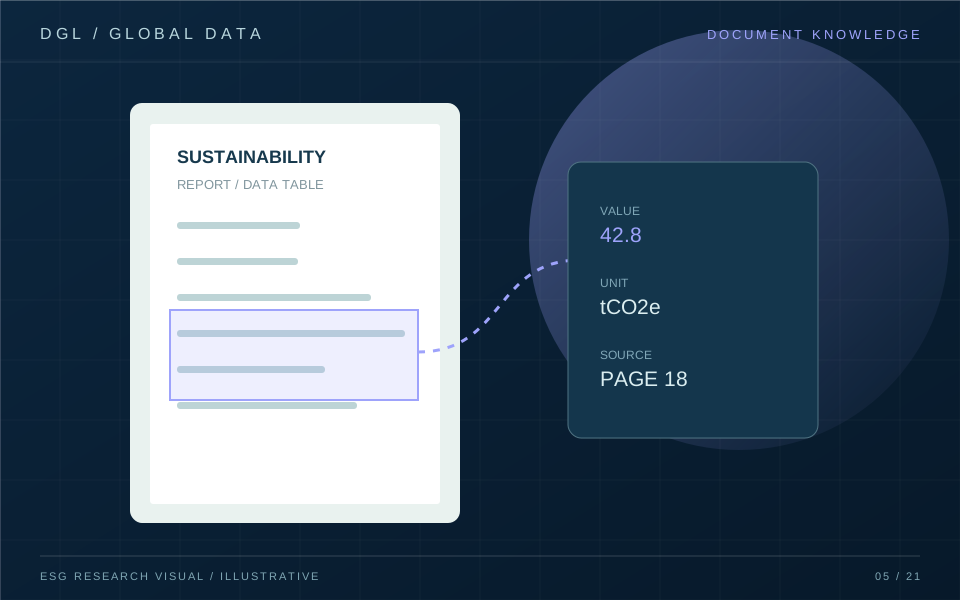
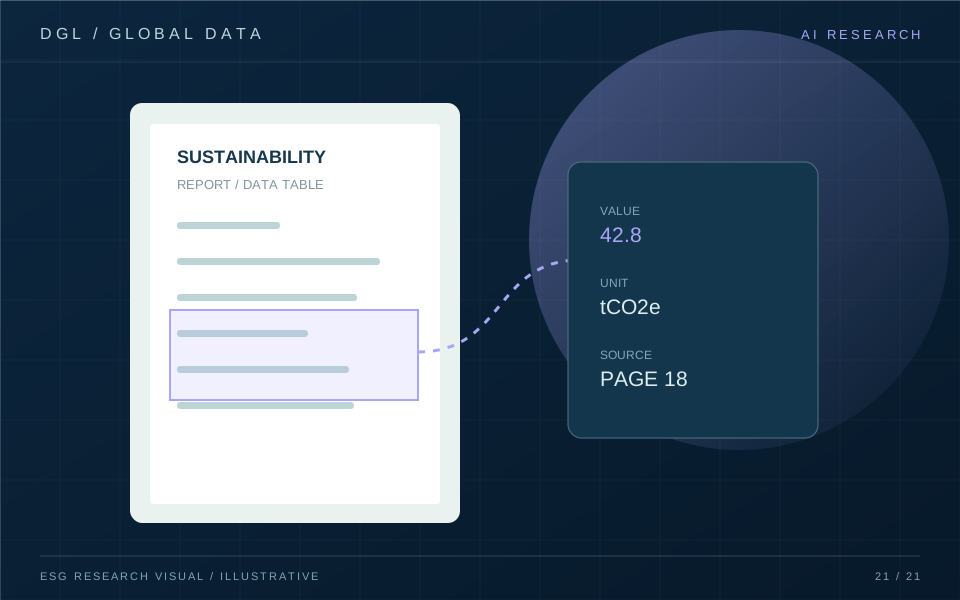
数千份 ESG 报告不缺文字,缺的是可以定位、比较和复核的知识。把 PDF 直接交给聊天模型,可能得到流畅回答,却很难确定数字来自哪一页。这个专题把报告知识库拆成几个必须认真处理的环节。 普通 PDF 解析容易把双栏文字、页眉和表格顺序打乱。处理流程应先识别页面版式,把段落、表格、图注和脚注分别保存,并给每个片段绑定页码与坐标。表格单元格还要保留行列标题与单位。即使之后使用 OCR,也应记录识别置信度,并对重要数值保留原图供审核。 知识库检索不能只依赖相似……

阅读全文
戴高乐国际企业数据应用指南:注册、下载、API接入与ESG分析流程主题数据插画
戴高乐国际官网专题 ·

戴高乐国际企业数据应用指南:注册、下载、API接入与ESG分析流程

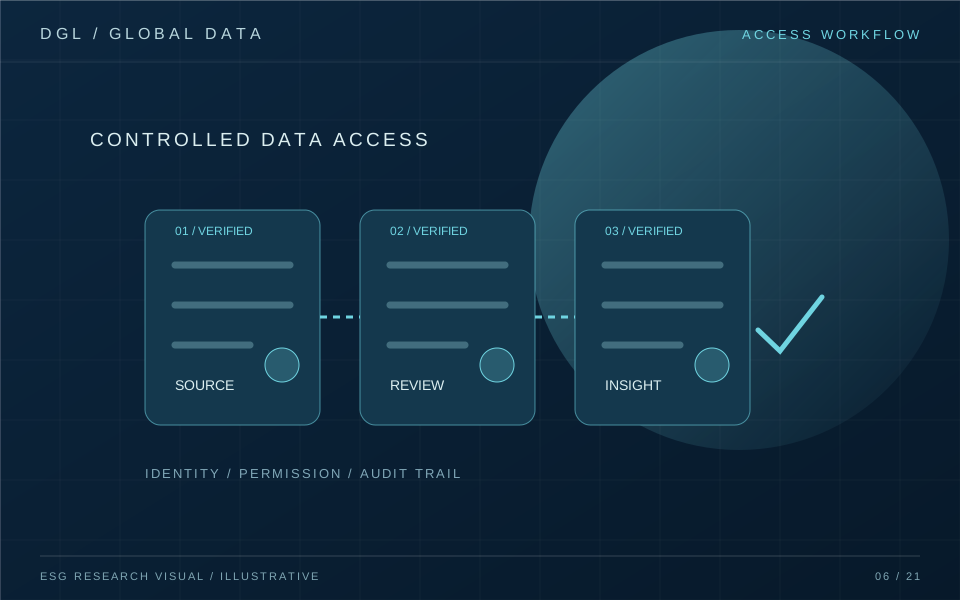
“注册”和“下载”是企业使用 ESG 数据时最常搜索的词,但真正的准备工作发生在账户开通之前。企业需要弄清数据归属、字段口径、访问权限和更新责任。本指南提供可执行的工作流程;具体产品账户和接口是否开放,应以正式服务说明为准。 企业可以从组织结构、工厂清单、能源台账、劳工数据和治理文件入手,建立数据目录。每项指标记录来源系统、责任部门、报告周期和审核人。若集团有多家子公司,应先确认合并边界和是否存在重复计入。没有这一步,后续批量导入和下载只会把问题放大。 文……

阅读全文
06 / LATEST DEVELOPMENTS

戴高乐国际动态

查看更多动态 ↗
2026年ISSB准则落地进展:全球基线与各地披露规则如何衔接新闻主题插画
国际 ESG 动态 ·

2026年ISSB准则落地进展:全球基线与各地披露规则如何衔接

国际可持续准则理事会(ISSB)发布的 IFRS S1 和 IFRS S2 正在成为许多市场设计可持续信息披露制度的重要参照。不过,“参考准则”“允许使用”和“正式强制采用”属于不同政策状态。对跨国 ESG 数据研究而言,最重要的不是把所有地区涂成同一种颜色,而是逐一核对适用企业、起始年度、过渡安排和具体本地化条款。 IFRS Foundation 持续发布各司法辖区使用 IFRS 可持续披露准则的资料,并在 2026 年更新相关档案。其路线图框架区分承诺采用、允许使用、部分纳入、气候准则先行以及完整采用等路径。这意味着一家公司声称“依据 ISSB 披露……

阅读全文
欧盟2026年修订ESRS:企业ESG数据管理面临哪些新要求新闻主题插画
国际 ESG 动态 ·

欧盟2026年修订ESRS:企业ESG数据管理面临哪些新要求

欧盟委员会于 2026 年 7 月 3 日通过修订版欧洲可持续发展报告准则(ESRS)及自愿性报告准则;EFRAG 于 9 月介绍了文本在欧盟官方公报公布后的进展。对企业而言,简化不是“以后不需要管理数据”,而是需要重新识别适用范围、披露点与价值链数据请求的边界。 欧盟委员会的公告显示,修订旨在简化 CSRD 框架下的报告要求。EFRAG 9 月 22 日消息称,修订版 ESRS 和自愿性准则已刊载于欧盟官方公报。研究人员应区分 7 月通过的委托法案、9 月官方公报文本和后续具体适用财年,避免将草案内容当成最终要求。跨国企业还需查看所在地实施规则与自身是……

阅读全文
2026年AI研究聚焦ESG报告可核验性:从RAG抽取到风险事件识别新闻主题插画
国际 ESG 动态 ·

2026年AI研究聚焦ESG报告可核验性:从RAG抽取到风险事件识别

AI 在 ESG 数据研究中的价值正在从“快速总结报告”转向“从复杂文档中抽取可核验事实”。2026 年公开研究继续讨论 RAG、表格理解和评分预测,同时提醒模型输出需要经过真实报告评估。对于风险监测,新闻事件与企业关系的准确匹配仍是重要瓶颈。 ESG 报告包含正文、跨页表格、图表与脚注。2026 年的 ESGLens 研究提出按文本、表格和图表类型处理报告片段,并结合 GRI 指标抽取与评分预测。这类方法表明,简单把整份 PDF 送入通用聊天界面,很难支持严格的指标比较。研究系统需要把文档解析、标准映射与证据定位作为独立环节,并能让用户打开原页核对。……

阅读全文
07 / QUESTIONS

关于 ESG 数据研究
的常见问题

从披露口径到 AI 分析方法,用清楚的答案解释研究边界。

戴高乐国际官网主要研究哪些 ESG 数据?

本站围绕企业环境、社会和治理三类公开信息展开研究,包括排放和能源、员工与供应链劳工、董事会与合规事件。研究文章重点解释来源、口径与可比性;图示为演示,不代表已经提供实时企业评级服务。

全球 ESG 数据为什么很难统一比较?

不同地区采用的披露制度、财年、组织边界和单位不完全相同。即使指标名称一样,是否包含子公司、承包商或供应链也会改变结果。跨国比较需要保存原始口径并公开转换规则。

戴高乐国际大模型能够应用于哪些数据分析环节?

大模型方法可用于多语言文档检索、表格抽取、候选指标映射和事件线索筛查。关键数值、主体关系与重大风险仍需来源引用、规则校验和人工复核。本站展示的是研究方法,不宣称在线模型服务已开放。

ESG 评级和传统财务评级有什么区别?

ESG 评级可能衡量可持续风险、实际影响或披露质量,评分目的和权重因机构而异。财务评级通常围绕偿付能力等不同问题。使用 ESG 分数时,应先读方法论和指标覆盖率。

企业如何准备 ESG 数据接入资料?

先建立企业及设施清单、指标字典、财年和组织边界,再为每项数据指定填报人与审核人。原始报告、台账与脚注应一起保存,便于复核。具体账户开通方式以未来正式服务说明为准。

戴高乐国际注册和下载栏目提供哪些使用指南?

注册栏目讨论主体识别、字段标准化和权限责任;下载栏目讨论 CSV、工作簿、API、报告抽取与分析系统。这些是方法指南,不是实际注册入口或软件下载按钮。

ESG 数据如何用于供应链风险分析?

把供应商的碳数据、职业安全、劳工信息和治理关系放在一起,标注来源、覆盖率和事件状态。对高风险线索安排人工核实与整改跟踪,避免用单一分数替代尽职调查。

“戴高乐国际交易所”相关搜索与 ESG 数据研究有何区别?

交易所通常指证券交易与市场基础设施;本站聚焦公开 ESG 数据的方法研究,不提供证券交易、开户或投资产品。检索到相似名称时,应核对主体、业务许可和官方发布渠道。

在线询盘

请留下您的联系方式,我们会尽快与您联系。

扫码联系我们